목차
새마을금고예금금리는 금고마다 다릅니다. 아래 표는 2026년 9월 18일 오전에 예금금리 비교 화면(마이뱅크 예금금리비교, 정기예금·일반과세·1,000만 원 예치 조건)에서 조회한 새마을금고 정기예금 금리입니다. 같은 새마을금고라도 지점과 가입 채널에 따라 1%p 넘게 벌어집니다.
목차
- 12개월 최고 금리 TOP 10
- 기간별 최고 금리
- 온라인 가입과 방문 가입 차이
- 금리 말고 같이 볼 것
- 가입 전 최종 확인
12개월 최고 금리 TOP 10
2026년 9월 18일 조회 기준 새마을금고 정기예금 12개월 최고 금리는 연 4.23%입니다. 1,000만 원을 1년 맡겼을 때 세전 이자 42만 3,000원, 세후 35만 7,858원입니다.
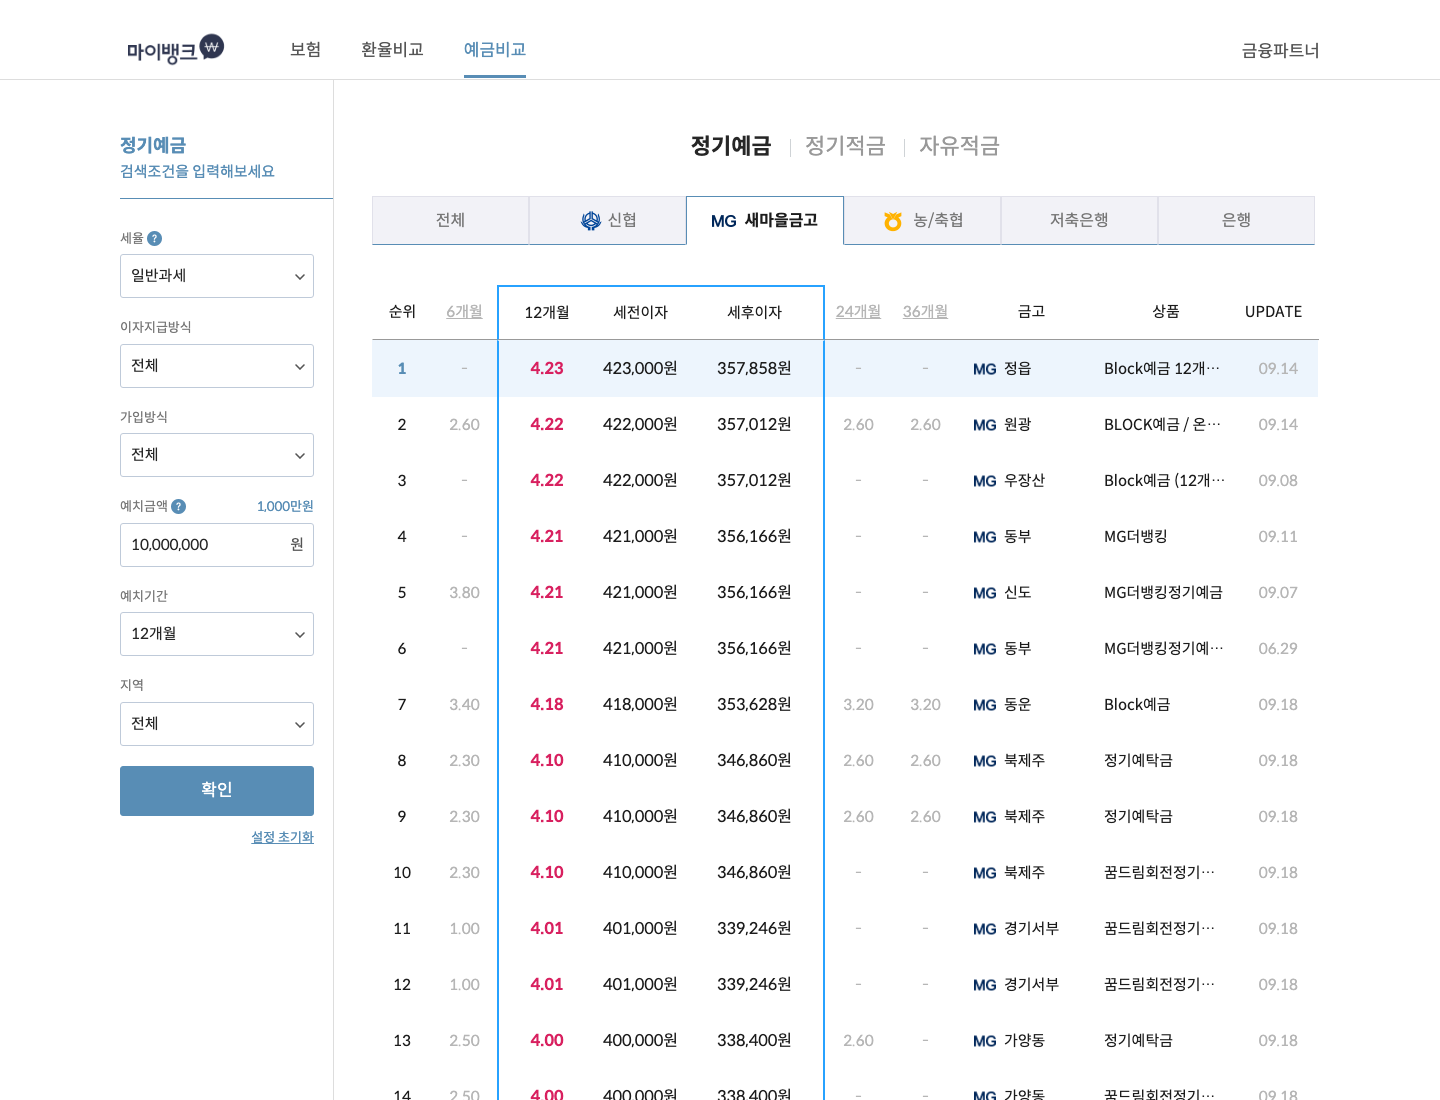
아래는 같은 조건에서 12개월 금리가 높은 순서로 10개 금고를 뽑은 것입니다. 금고 이름은 지점명이고, 상품명은 금고별로 다릅니다.
| 금고 | 상품 | 12개월 금리 | 세전 이자 | 세후 이자 |
|---|---|---|---|---|
| 정읍 | Block예금 | 연 4.23% | 423,000원 | 357,858원 |
| 원광 | BLOCK예금 | 연 4.22% | 422,000원 | 357,012원 |
| 우장산 | Block예금 | 연 4.22% | 422,000원 | 357,012원 |
| 동부 | MG더뱅킹 | 연 4.21% | 421,000원 | 356,166원 |
| 신도 | MG더뱅킹정기예금 | 연 4.21% | 421,000원 | 356,166원 |
| 동운 | Block예금 | 연 4.18% | 418,000원 | 353,628원 |
| 북제주 | 정기예탁금 | 연 4.10% | 410,000원 | 346,860원 |
| 북제주 | 꿈드림회전정기예탁금 | 연 4.10% | 410,000원 | 346,860원 |
| 경기서부 | 꿈드림회전정기예탁금 | 연 4.01% | 401,000원 | 339,246원 |
| 가양동 | 정기예탁금 | 연 4.00% | 400,000원 | 338,400원 |
표의 금리는 일반과세(15.4%) 기준입니다. 세금우대나 비과세 조건에 해당하면 실제 받는 이자는 이보다 늘어납니다.
기간별 최고 금리
새마을금고예금금리는 예치 기간을 어떻게 잡느냐에 따라 상한이 달라집니다.
6개월
6개월 최고는 연 4.00%(새김천 정기예탁금)였습니다. 3.90%대에 신선 금고의 정기예탁금·Block예금·자유자재정기예금Ⅱ·꿈드림회전정기예탁금이 몰려 있습니다.
12개월
12개월 최고는 연 4.23%로 네 기간 중 가장 높습니다. 12개월 상위권은 대부분 비대면 전용 상품이라, 영업점만 다녀서는 이 금리를 만나기 어렵습니다.
24개월·36개월
24개월과 36개월 모두 최고 연 4.00%에서 멈춥니다. 기간을 늘린다고 금리가 더 붙지 않는 구간이라는 뜻입니다.
| 예치 기간 | 조회된 최고 금리 | 해당 금고(예) | 1,000만 원 세전 이자 |
|---|---|---|---|
| 6개월 | 연 4.00% | 새김천 | 200,000원 |
| 12개월 | 연 4.23% | 정읍 | 423,000원 |
| 24개월 | 연 4.00% | 이촌 · 북대구 · 화양동 | 800,000원 |
| 36개월 | 연 4.00% | 장전동 · 중림.만리 · 청구로 | 1,200,000원 |
같은 4%대라도 12개월이 가장 유리합니다. 2년·3년을 묶어도 금리가 올라가지 않으므로, 자금을 오래 못 쓰게 만드는 만큼의 이득이 없는 셈입니다.
온라인 가입과 방문 가입 차이
새마을금고예금금리를 비교할 때 가장 크게 갈리는 지점이 가입 채널입니다.
상위 금리는 비대면 상품에 몰려 있습니다
12개월 상위 6개 상품 중 6개가 온라인(비대면) 전용이었습니다. Block예금, MG더뱅킹정기예금처럼 이름이 붙은 상품이 여기에 해당합니다.
비대면 가입에는 조건이 붙습니다
비대면 상품은 대체로 그 금고의 입출금통장을 먼저 만들어야 하고, 과세 방식이 일반과세로 고정되는 경우가 있습니다. 조회 화면의 상품 설명에 '입출금통장 보유 고객만 가입 가능', '과세로만 개설' 같은 단서가 붙어 있었습니다.

방문 가입은 금리는 낮아도 선택지가 넓습니다
6개월·24개월·36개월 상위권은 대부분 영업점 방문 상품입니다. 세금우대 적용이나 회원 자격 확인처럼 창구에서만 정리되는 부분도 있습니다.
금리 말고 같이 볼 것
세후 이자로 비교하기
표에 적힌 새마을금고예금금리는 세전 기준입니다. 일반과세면 이자소득세 15.4%가 빠져서 연 4.23%짜리 1,000만 원의 실수령 이자는 35만 7,858원이 됩니다.
세금우대(조합원 대상)나 비과세(기초연금 수급자, 장애인, 국가유공자 등) 조건에 해당하면 같은 금리에서도 손에 쥐는 금액이 달라집니다. 세금우대는 금융기관 합산 3,000만 원, 비과세는 5,000만 원 한도가 걸려 있습니다.
회원 자격과 거래 조건
지역 금고는 거주지·직장 소재지 기준 회원 가입 조건을 두는 곳이 있습니다. 또 상위 금리 상품일수록 입출금통장 개설, 출자금 가입 같은 선행 조건이 붙습니다.
| 확인 항목 | 확인해야 하는 이유 |
|---|---|
| 가입 자격 | 지역·직장 조건이 있는 금고인지 |
| 선행 조건 | 입출금통장·출자금 가입이 필요한지 |
| 과세 방식 | 일반과세 고정 상품인지, 세금우대가 되는지 |
| 중도해지 | 약정금리 대신 중도해지 이율이 적용되는 조건 |
| 예금자보호 | 금고별로 따로 계산되므로 분산 예치 시 금고 단위로 확인 |
가입 전 최종 확인
새마을금고예금금리는 금고가 예고 없이 바꿉니다. 위 표의 값도 2026년 9월 18일 조회 시점의 값이고, 상품별 최종 갱신일은 9월 7일부터 9월 18일까지 제각각이었습니다.
그래서 순서는 이렇게 잡는 편이 안전합니다. 첫째 예치 기간을 먼저 정하고, 둘째 비대면·방문 중 가능한 채널을 정하고, 셋째 해당 금고의 공식 상품설명서와 창구 안내로 적용금리를 다시 확인합니다.
정리하면 2026년 9월 18일 기준 새마을금고예금금리는 12개월 최고 연 4.23%, 6·24·36개월은 최고 연 4.00%였습니다. 상위 금리는 비대면 전용 상품에 몰려 있고, 조건을 못 맞추면 그 금리를 못 받습니다.
금고 이름만 보고 고르지 말고, 예치 기간과 가입 채널을 먼저 정한 뒤 그 조건에서 가장 높은 금고를 찾아보세요.