목차
예치금과 금리를 넣었을 때 실제로 받는 이자가 얼마인지 궁금하다면 예금이자계산기를 활용하면 됩니다. 금융감독원 파인 계산기를 기준으로 세전이자, 세금, 세후이자, 만기 수령액을 한 번에 확인해 보겠습니다.
예금이자계산기 결과부터 보기
예금이자는 기본적으로 원금 × 연이율 × 예치기간으로 계산합니다. 2026년 9월 25일 금융감독원 파인에서 예금 1,000만원, 12개월, 연 3%, 단리 조건을 입력하면 세전이자는 30만원으로 계산됩니다.
일반과세를 적용하면 이자 금액의 15.4%인 46,200원이 차감됩니다. 따라서 세후이자는 253,800원, 만기 세후수령액은 10,253,800원입니다.
| 구분 | 세후이자 | 세후수령액 |
|---|---|---|
| 일반과세 15.4% | 253,800원 | 10,253,800원 |
| 세금우대 9.5% | 271,500원 | 10,271,500원 |
| 일부 조합원 1.4% | 295,800원 | 10,295,800원 |
| 비과세 0% | 300,000원 | 10,300,000원 |
같은 금리라도 과세 방식에 따라 만기 수령액이 달라지므로, 세전이자보다 세후수령액을 기준으로 비교하는 것이 좋습니다.
금융감독원 파인 예적금 계산기
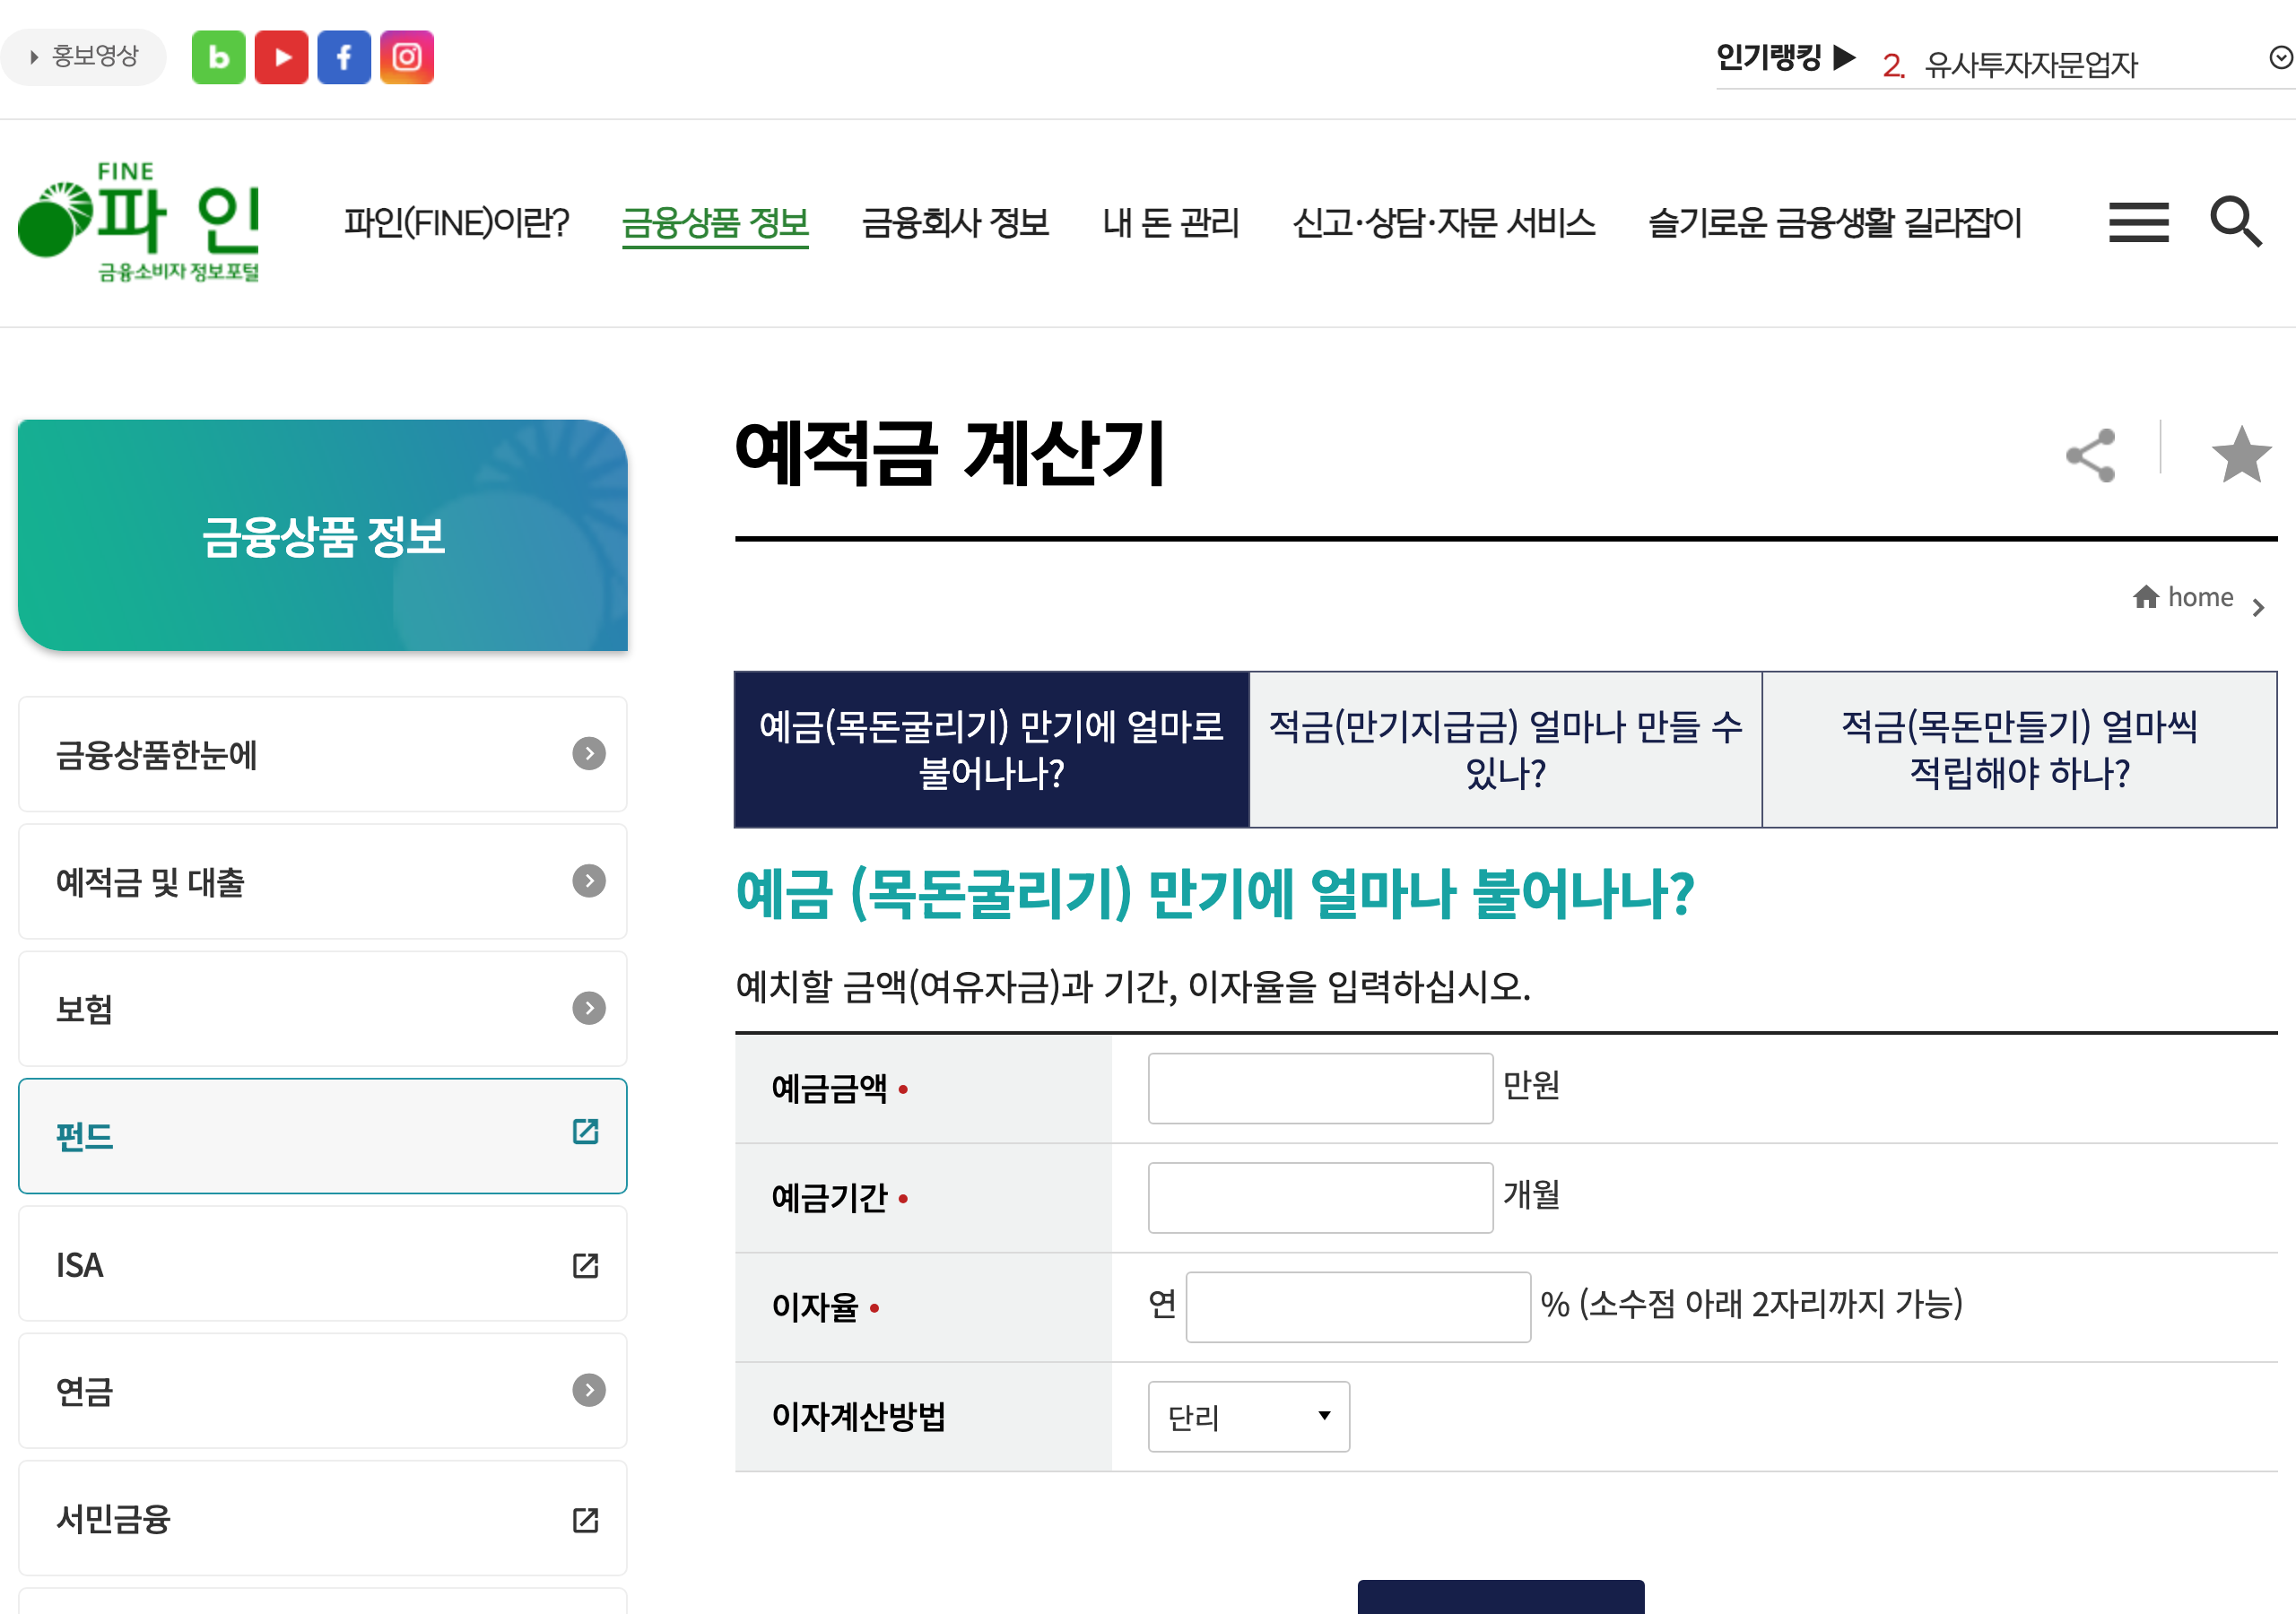
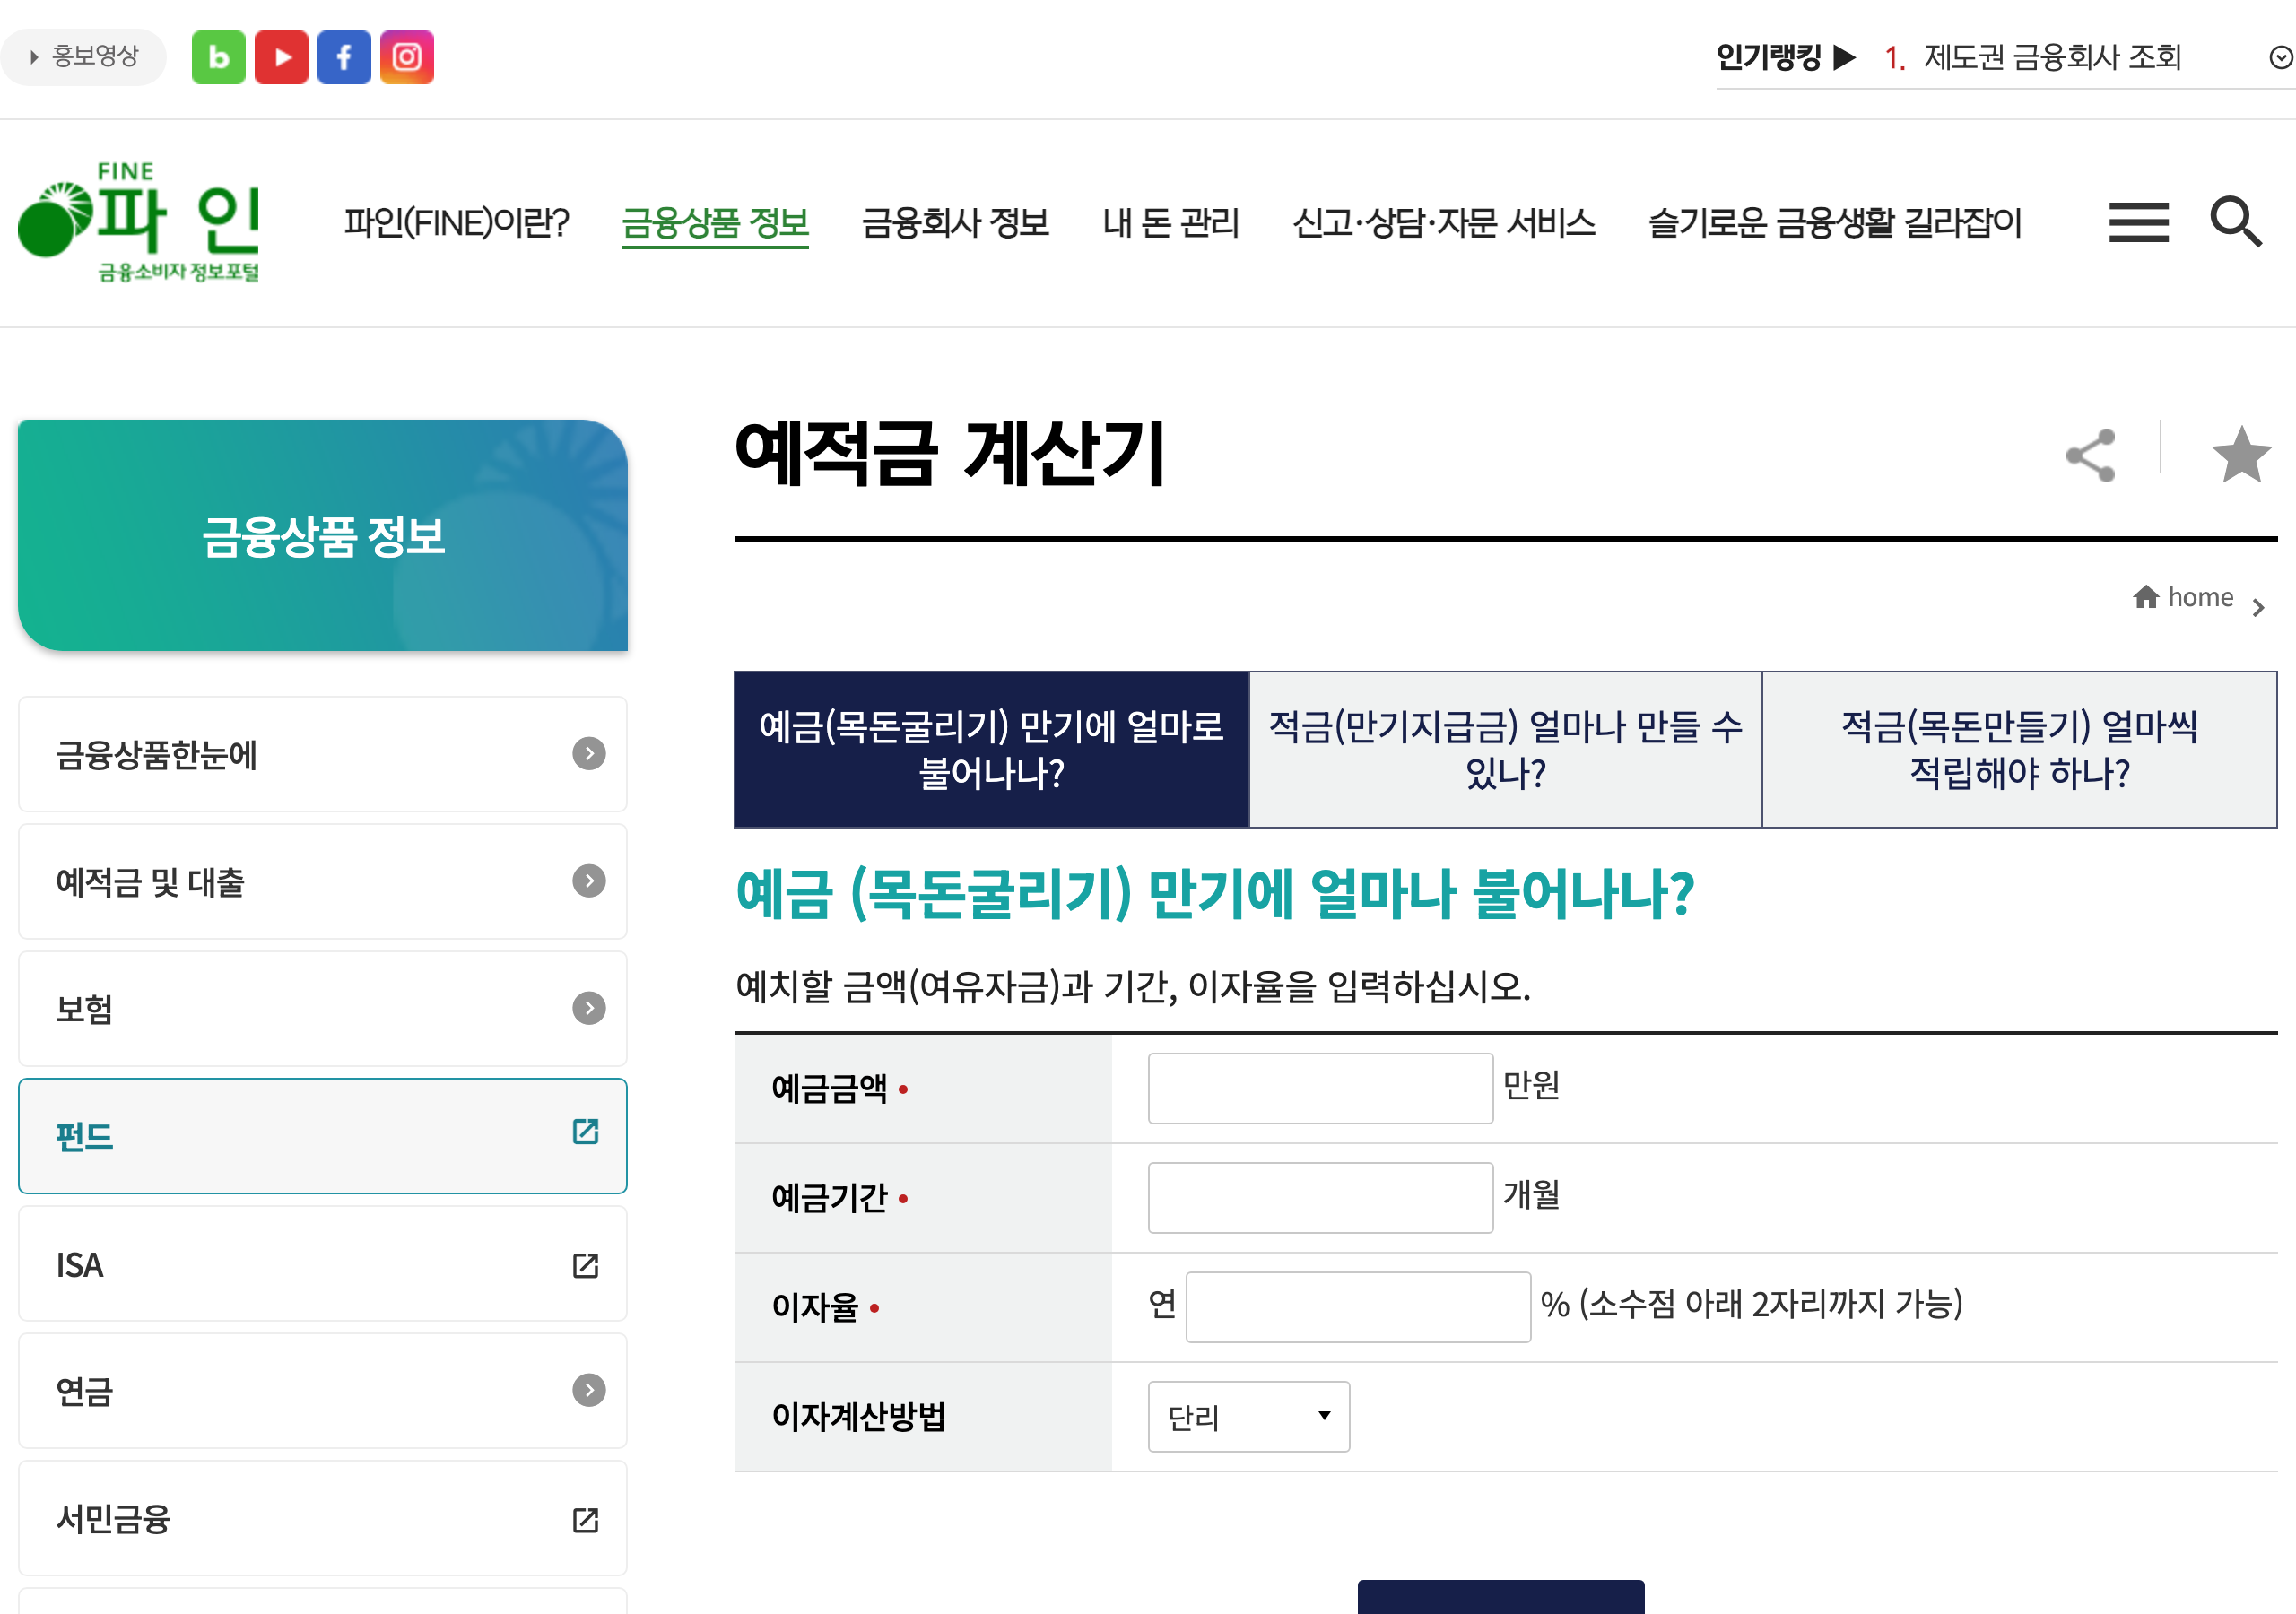
금융감독원 파인 예적금 계산기에서 먼저 금융거래 계산기를 열고, 예금금액·예금기간·연이율·이자계산방법을 입력하면 과세 유형별 결과를 확인할 수 있습니다.
1. 계산기 접속
금융감독원 파인 예적금 계산기에 접속한 뒤 금융거래 계산기 메뉴에서 예금 계산 화면으로 이동합니다. 화면에는 ‘예금, 목돈굴리기 만기에 얼마로 불어나나?’와 같은 입력 항목이 표시됩니다.
2. 조건 입력
예금금액은 만원 단위로 입력하고 예금기간은 개월 수로 적습니다. 이어 연이율을 입력한 다음 단리, 월복리, 3개월복리, 6개월복리, 12개월복리 중 계산 방식을 선택합니다.


3. 계산 결과 확인
계산하기를 누르면 일반과세, 세금우대, 농수협 단위조합·새마을금고·신협 조합원, 비과세 조건별 세후이자와 세후수령액이 표로 나옵니다. 이자율을 비교할 때는 입력한 금리가 우대조건을 모두 반영한 최종 금리인지도 함께 살펴야 합니다.
단리와 복리 계산 차이
예금이자계산기는 단리와 복리 중 어떤 방식을 선택하느냐에 따라 결과가 달라집니다. 예치기간이 짧을 때는 차이가 크지 않지만, 기간이 길어지거나 복리 주기가 짧아지면 차이가 누적됩니다.
단리 계산식
단리의 세전이자는 다음처럼 계산합니다.
세전이자 = 원금 × 연이율 × (예치개월 수 ÷ 12)
1,000만원을 연 3%로 12개월 예치하면 10,000,000원 × 0.03 × 1로 계산되어 세전이자는 300,000원이 됩니다.
월복리 계산 결과
같은 금액과 금리라도 월복리로 계산하면 세전이자는 304,160원입니다. 단리보다 4,160원 많으며, 일반과세를 적용한 월복리 세후이자는 257,319원, 세후수령액은 10,257,319원으로 계산됩니다.
손으로 검산하는 순서
예금이자계산기 결과가 맞는지 확인하려면 세전이자에서 세금을 먼저 구합니다. 300,000원에 15.4%를 곱하면 세금은 46,200원이고, 300,000원에서 이를 빼면 세후이자 253,800원이 나옵니다.
여기에 원금 10,000,000원을 더하면 최종 수령액은 10,253,800원입니다. 계산기 결과와 직접 계산한 값이 일치하는지 확인할 수 있습니다.
세후이자를 좌우하는 과세 기준
예금이자계산기에서 표시되는 금액은 어떤 과세 유형을 선택하느냐에 따라 달라집니다. 일반과세만 생각하면 실제 가입 조건과 만기 수령액에 차이가 생길 수 있습니다.
일반과세 15.4%
일반과세는 이자에 15.4%를 적용하는 방식입니다. 연 3% 조건의 예시에서는 세전이자 300,000원에서 46,200원이 차감되어 세후이자 253,800원이 됩니다.
세금우대와 조합원 조건
참조한 계산기 예시에서는 세금우대 세율을 9.5%, 1인당 저축한도를 4,000만원으로 표시합니다. 농수협 단위조합·새마을금고·신협 조합원 조건은 1인당 2,000만원 한도에서 1.4%로 계산됩니다.
비과세 조건
비과세 조건을 적용하면 예시의 세전이자 300,000원이 그대로 세후이자가 됩니다. 다만 모든 가입자에게 자동 적용되는 방식은 아니므로 상품 가입 시 본인이 해당 조건에 해당하는지 확인해야 합니다.
금리 자체를 비교할 때는 은행금리비교-전국은행연합회 3단계 비교처럼 금융기관별 금리와 우대조건을 함께 살펴보는 것이 유용합니다.
계산 결과 확인할 항목
예금이자계산기 결과를 확인한 뒤에는 다음 항목을 실제 상품 설명서와 대조하는 것이 좋습니다.
- 입력한 금리가 기본금리인지 우대금리까지 반영된 최종 금리인지 확인합니다.
- 예치기간이 개월 기준인지, 실제 상품이 예치일수 기준으로 이자를 계산하는지 살펴봅니다.
- 만기 전 해지할 경우 적용되는 중도해지이율을 확인합니다.
- 계산기에서 선택한 과세 유형이 본인의 가입 조건과 일치하는지 점검합니다.
- 세전이자보다 세후이자와 실제 만기수령액을 기준으로 상품을 비교합니다.
특히 계산기의 결과는 입력한 개월 수와 계산 방식에 따른 예상값입니다. 금융기관의 약관, 가입일, 우대조건 충족 여부에 따라 최종 지급액이 달라질 수 있으므로 가입 전 상품 상세 조건을 함께 확인해야 합니다.
정리하면 예금이자계산기는 원금·기간·금리·복리 방식·과세 유형을 입력해 만기 수령액을 가늠하는 도구입니다. 1,000만원을 연 3%로 12개월 예치한 예시는 일반과세 기준 세후 10,253,800원이며, 세금우대나 비과세 여부에 따라 결과가 달라집니다.
금리를 볼 때는 숫자 하나보다 세후수령액과 적용 조건을 함께 비교하면 보다 현실적인 예금 선택이 가능합니다.